

AI in CX 的“飞轮效应”
The Financial Brand (一家专注于零售银行业战略营销议题的数字媒体)之AI栏目于2026年9月15日载文(作者:David Longobardi)——金融机构将AI视为首要议题,其重要性甚至超过了网络安全和数据隐私;同时,它们认为“无所作为”才是与AI相关的最大风险。
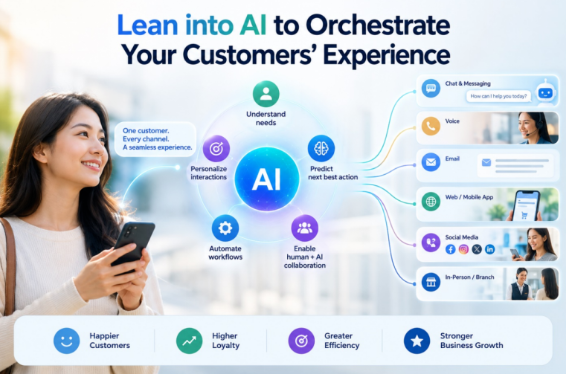
随着早期AI部署开始显现切实的成效,金融行业最具前景的应用场景正大量涌现于CX领域;该领域汇集了海量的客户互动数据、高昂的运营成本以及与营收的直接关联,从而催生出极具价值的应用案例。
这些进展的背后,是越来越多的金融服务提供商——从金融科技公司到社区银行及信用合作社——正逐渐克服最初对AI持有的观望态度。美国银行家协会(American Bankers Association)2026年春季的一项调查揭示了一个极具启示意义的发现:金融机构将AI视为首要议题,其重要性甚至超过了网络安全和数据隐私;同时,它们认为“无所作为”才是与AI相关的最大风险。
核心洞见:CX是推动AI应用落地的强有力切入点。实现常规服务互动的自动化有助于降低运营成本,而更快速的问题解决与更个性化的互动体验,则能有效提升客户满意度、留存率及转化率。NiCE公司全球战略合作伙伴关系副总裁Hardy Myers表示:“这是整整一代人以来,该行业首次迎来真正重塑CX的绝佳契机。”NiCE旗下的NiCE Cognigy部门致力于协助金融机构设计并统筹AI应用。
Myers 指出了金融机构在技术演进过程中所获得的优势:从生成式 AI起步,发展为具备自主行动能力的 AI 智能体,进而构建由多个智能体协同运作的网络。生成式 AI 根据用户的提示词或上下文输入来生成内容或回答问题;而AI智能体则在接收指令并获得业务系统访问权限后,能够与大语言模型(LLM)交互,代表账户持有人执行特定任务。智能体编排则进一步扩展了这一能力,通过协调多个智能体与各类技术,共同服务于更宏大的目标。
“你无需告诉它们具体如何操作,只需明确要达成什么目标,”Myers 说道。机构的实施团队负责设定宏观目标——例如,将潜在贷款客户转化为与信贷专员预约会面的对象——而AI智能体则在既定参数范围内,自主决定实现该目标的具体路径。
Myers 结合实际客户实施案例,阐述了CX自动化演进的路径:从单一渠道的生成式 AI 应用,到跨渠道协同的人机交互模式,最终发展为能够自主采取行动并推动客户旅程向前推进的全自主智能体系统。
案例 1:自动化与人工实时接力
一家拥有超过 1.8 亿客户的大型全球性消费银行利用AI解决了一个基础的贷款业务难题:贷款顾问耗费了大量时间试图联系客户(包括符合条件的潜在客户),但这些客户往往尚未准备好或无法接听电话。
该银行积累了一批曾提交贷款申请但未获得最终答复的客户。银行希望重新联系这些客户,提供合适的替代方案,并通过电话完成符合条件的贷款签约。然而,贷款顾问在无效的拨号尝试上耗费了大量时间,经常遇到无人接听转入语音信箱或者接通了错误对象的情况。
为了解决这一问题,该银行部署了一个AI智能体来负责初期的客户联络工作。该智能体负责联系有意向的客户,筛选出无回应或已失去兴趣的客户,并在时机不合适时重新安排通话。一旦客户表现出互动意愿,智能体便可将通话直接转接给贷款顾问,或预约稍后的通话时间。
核心洞见:其价值在于将“联系客户”这一重复性工作与顾问从事的“高价值”工作分离开来。AI 智能体无需贷款专员浪费时间拨打无人接听的号码或留言,而是持续处理联系人列表,直至识别出准备好继续沟通的客户。
据 Myers 介绍,该智能体在成功联系到的客户中实现了 80% 的转接成功率,并在占用顾问时间之前就过滤掉了 85% 的无效联系尝试。该银行从规划到正式上线仅用了三个月时间。
案例 2:Fairstone 银行系统化推进宏观目标
Fairstone银行的案例展示了“智能体 AI 编排”的应用。这家加拿大贷款机构最初试图通过整合旗下 250 多家分行的流程,来改善对潜在贷款客户的跟进工作。此举虽然提高了流程的一致性并增加了进入销售漏斗的潜在客户数量,但贷款签约率却持续下滑。Fairstone银行需要一种既能更持久、系统地跟进这些机会,又无需单纯增加人工跟进工作量的方法。
为此,该银行部署了一组 AI 智能体,负责管理针对潜在贷款客户、为期两周且涵盖多种渠道的数字化互动流程。这些智能体协同工作,通过多次互动维持客户参与度,针对不同客户群定制沟通内容并解答疑问——所有这些努力的最终目标,都是促使潜在客户预约贷款专员。这一宏观编排模型严格遵循客户授权及联系频率的相关规定,并尊重客户的渠道偏好,例如在适当时机将沟通方式从电子邮件切换为短信。
这种跨越时间维度持续推进目标的能力,正是该应用与 hummgroup 和 Rentenbank 所使用的对话式 AI 的区别所在。该系统致力于实现特定结果——即重新激活潜在客户并推动其转化进程;同时,它还能根据实际情况灵活调整策略,例如在时机不佳时安排回电。
关键成效:Fairstone银行表示,65% 的潜在客户对联络做出了回应,而在这些回应者中,有 90% 预约了会面。在四个月内,贷款签约量增长了 10%,远超该行最初设定的 4% 目标,同时销售周期缩短了 7%。此外,该行还实现了数百万美元的年度新增净现金流入,投资回报率(ROI)超过 20:1。
一种截然不同的转型模式
这些举措带来的更深层启示在于,AI有潜力改变金融机构对“技术驱动型转型”的固有认知。传统转型往往给人留下这样的印象:需要巨额前期投入、漫长的实施周期,且在很长一段时间内难见成效。(贝恩公司的数据显示,88%的商业转型未能完全实现其最初设定的战略目标。)
Myers 认为,AI能够改变这一局面。与典型的技术转型不同,在适宜的条件下,AI的实施可以依托快速反馈循环进行。AI 应用无需数年的投入才见成效,而是能够实现快速试错——即迅速验证成败,从而支持持续调整方向,减少代价高昂的无效投入。
在 Myers 看来,这些特性结合起来能产生“飞轮效应”。一旦机构开始通过 AI 取得成效,由此带来的效率提升或现金流便可为后续的 AI 项目提供资金支持。他以 Fairstone 银行的贷款申请业务为例:该项目在短期内就收回了成本,促使银行决定将这一模式推广应用到法语服务体验、信用卡营销以及交叉销售等领域。